過去に書いた経済コラムよりFrom the economic column I wrote in the past
円安を止められるか
2026年5月30日
先日(2026年5月27日)付けの日本経済新聞に、こんな記事が載っていました。
『円、「最弱」トルコに見劣り』
「トルコ」はいうまでもなく「トルコリラ」のことで、日本円の実力を示す「実質実効為替レート」が変動相場制に入って最安を更新したという趣旨の記事でした。日本が変動相場制を採用したのは1973年、僕が中学生になった時期です。
つけくわえますと、ここでトルコリラを比較の対象にしているのは、トルコリラが長らく主要国通貨で最弱の通貨とみられてきたからです。
実質実効為替レート:一国の為替レートを世界の主要国の為替レートと比較したもので、貿易量や対象国のインフレ率などを加味して総合的に算出される指数です。まあ一言で言えば、ある国の購買力、もっといえば経済力を測る指数と言っていいでしょう。
実質実効為替レートが1973年に戻ったということは、おおざっぱにいえば日本の経済力が1973年(53年目、僕が中学1年生)に戻ったということです。
でも為替というものは、どこを起点にするかによって見え方が全く変わってきます。また実質実効為替レートの算出方法も多様で、円とトルコリラの購買力の比較を、単純に実質実効為替レートのみで論じるのは違和感があります。
それでも一つの視点として両者の実質実効為替レートの推移を比べるのは、意味があると思います。
さてその観点で下のグラフをご覧ください、
(2015年を100とした実質実効為替レートの推移比較、日本円とトルコリラ:2026年5月27日付日経オンラインより転載)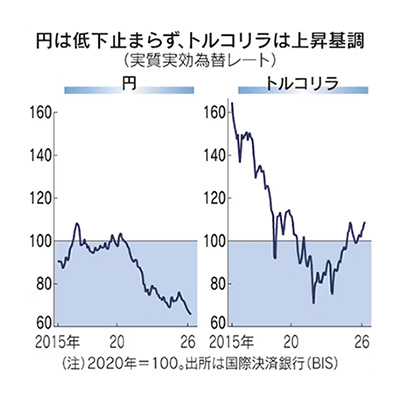
トルコリラは2022年あたりを底に復活傾向ですが、日本円は沈みっぱなしです、しかもこの間、何度か円買いの市場介入をしています。
ここまで書いてくると日本が変動相場制に移行した1973年まで振り返りたくなりました、下のグラフは1965年から現在までの「日本円の実質実効為替レート」のグラフです。野村証券のサイトからの引用です。なおグラフの赤線が実質実効為替レート、黒線はドル円レートです。
(1973年を100とした日本円の実質実効為替レートの推移:野村証券のサイトより引用)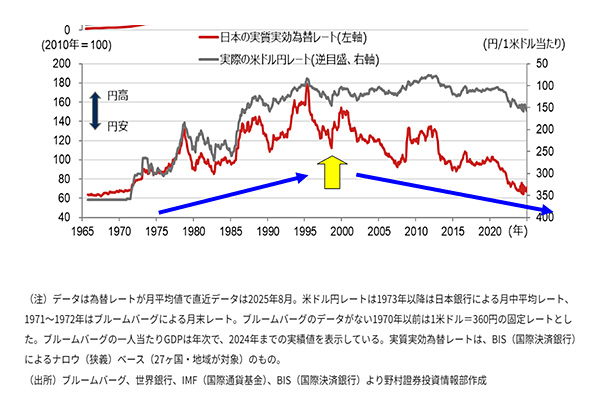
1995年に180というのがありますが、ここがピークでそこからはギザギザしながらも下落傾向で、足もとはピーク比1/3ほどの62あたりまで下げています。確かに62は日本が変動相場制に移行した1973年あたりの水準です。
ほんとに日本経済がトルコ経済に負けてしまったかどうかはわかりませんが、まあ当たらずといえども遠からずでしょう。
円の凋落は止められるか
この20年ほど、僕は散々この点について考えてきました。
円の凋落を止める手段は一つしかいないと僕は思います。それは集めた税金を最大限効率よく使うこと、当然ながら「燃料費の支援やガソリン代の補助」などという集票目当ての支出ではなく将来の収益のために使うことです。3兆円を散在してしまえばそれでおしまいですが、3兆円を10年後のために効率よく投資すればどうでしょう。
仮にその投資の価値が(実質=インフレ調整後)年率5%まで高まれば、10年後に4.9兆円に膨らみます、さらにそこから30年にわたってその技術が毎年20%の利益を日本にもたらせばどうでしょう、国富は毎年1兆円ずつ増える勘定で合計30兆円の富を日本にもたらします。まあ「コメ百俵」の精神です。
そんな視点からみると現政権の質の低さがよくわかりますし、いつも僕は暗鬱な気分になってしまいます。そめて自分の家族やその子供たちのため百俵のコメを積んでおきたいと思います。
単なる入札代行ではなく、このサイトの主催者である田中がコンサルさせて頂きます、コイン初心者の方でも安心してご利用いただけます。